
美国通胀降温压低加息概率,美元兑日元维持区间震荡
2026/10/01 10:22:01
汇通网 fx678.com
本周美国通胀数据意外温和,成为外汇市场的首要变量。美国8月核心个人消费支出价格指数同比上涨3.0%、低于市场预期,交易员迅速下调了美联储10月加息的押注,10月加息概率降至约35%。数据公布后,美元兑日元一度跌破156.50,创出近一周低位;然而日元所等待的"美元利空"落地后,汇价并没能顺势扩大涨幅,反而在收盘时重新回到157.00关口附近,最终连续第四个交易日收于该整数关口上方,甚至略高于当日开盘水平——回落节奏缓慢而纠结。周四亚盘时段,延续震荡,交投于158附近。
日元的短期走势,本质上是两大央行政策节奏的博弈。日本央行已于9月18日将政策利率上调25个基点至1.25%,为年内第二次加息;而美联储利率区间仍维持在3.75%—4.00%,两者之间至少存在2.5个百分点的政策利差。10月底将成为关键的十字路口:美联储议息会议定于10月28日举行,日本央行紧随其后于10月30日召开政策会议。据利率互换市场定价,日本央行10月再度加息的概率约为36%,与市场给予美联储的10月加息概率基本相当——相隔2.5个百分点政策利差的两家央行,被市场赋予了同样约三分之一的反转概率,这一罕见情形本身就折射出汇率市场的高度不确定性。
接下来的数据日程,将直接检验上述预期。首先落地的是日本央行季度短观调查:最新公布的大型制造业景气指数从22升至24,连续第六个季度改善,创逾八年新高,虽略低于市场预期的25,但企业信心回升态势明确,强化了日本央行维持紧缩路径的判断。紧随其后的东京9月消费者物价指数预计将于北京时间周五清晨公布,剔除生鲜食品的核心CPI市场预期为同比上涨2.4%,较8月的1.8%明显跳升——若兑现,将显著推高日本央行10月加息的概率。同日晚间北京时间20:30,美国9月非农就业报告出炉,若数据强劲则会抬升美联储10月加息预期。两天之内,同一口径的美日利差两端将先后迎来数据检验,汇率波动料将放大。
市场情绪面上,投资者正处在"预期先行、数据验证"的观望状态。东京物价若如预期般跳升,市场对日本央行年内连续加息的定价会更加激进;而美国就业报告若走强,则美元将重获利率支撑。对美元兑日元而言,两个数据分别影响利差的两端:东京通胀利好日元、美国就业利好美元,汇价的最终方向将取决于两者的相对强弱。需要留意的是,约三分之一的10月加息概率对应的收益率曲线隐含预期更多指向12月,也就意味着除非东京物价出现超预期跳升,否则日本央行更可能的节奏是等到12月——此前日本财务大臣关于日元"被低估"的表态及日美协调机制的延续,也为汇率波动设置了一层政策性约束。
从全球影响看,美日利差收窄的前景若逐步兑现,将压低美元兑日元中枢,利好依赖进口的能源与原材料成本压力缓解,同时日元升值亦可能带动其他亚洲货币适度走强,对地区资本流动形成边际影响;反之,若利差维持高位,日元弱势延续,则输入型通胀压力将继续困扰需要稳定物价的经济体。当前市场的焦点集中在三点:东京9月通胀数据能否兑现2.4%的跳升预期、美国非农就业报告的实际读数、以及10月底两大央行议息会议前的政策暗示,三者将共同决定157关口附近的争夺方向。
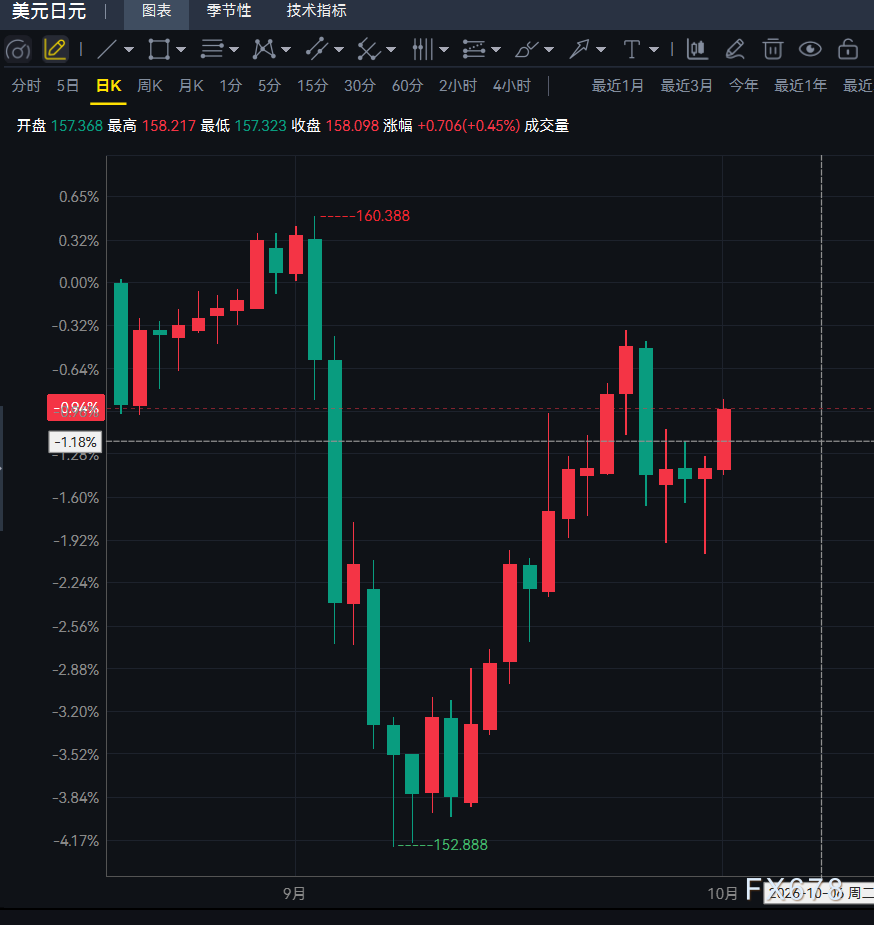
从技术面看,日线级别上美元兑日元已连续四个交易日收盘于200日指数均线之下,该均线自9月25日回落以来持续压制反弹,构成了上方第一道技术阻力;更上方是159.00,为9月24日反弹高点所在。下方支撑方面,156.50为本周低点区域,周三盘中一度跌至156.35附近,该位置是第一道防线,随后是156.00整数关口。市场动能层面,日线随机指标RSI已升至接近79且仍在上行,说明短线超买压力尚在累积而非衰竭,这也意味着一轮向200日均线的反抽测试并不令人意外。从4小时周期看,汇价在158一线反复受阻,形成高点略降的收敛结构,若短周期动能无法配合突破,则有再度回踩156.50甚至156.00的风险;反之,若站稳158并放量上行,则将向159.00区间发起挑战。
编辑总结
总体来看,美元兑日元正处于"利差预期再定价"的微妙窗口:美国通胀降温削弱了美元的高利率支撑,而日本央行的紧缩姿态不断强化,日元理论上应获得双重支撑,但汇价仍在157关口上方反复拉锯,说明市场对政策路径的兑现速度仍存分歧——三分之一左右的10月加息概率,意味着日本央行的实际动作更可能落在12月。短期而言,东京通胀数据的跳升风险与美国非农报告的强弱将直接决定方向:若两者共振利好日元,美元兑日元有望有效跌破156.00并向155.00靠拢;若美国数据意外强劲、日银按兵不动,则汇价可能重返158.00上方整理。风险层面需关注日本当局再度干预汇市的可能性,以及10月底两大央行议息"撞车"可能放大的波动
日元的短期走势,本质上是两大央行政策节奏的博弈。日本央行已于9月18日将政策利率上调25个基点至1.25%,为年内第二次加息;而美联储利率区间仍维持在3.75%—4.00%,两者之间至少存在2.5个百分点的政策利差。10月底将成为关键的十字路口:美联储议息会议定于10月28日举行,日本央行紧随其后于10月30日召开政策会议。据利率互换市场定价,日本央行10月再度加息的概率约为36%,与市场给予美联储的10月加息概率基本相当——相隔2.5个百分点政策利差的两家央行,被市场赋予了同样约三分之一的反转概率,这一罕见情形本身就折射出汇率市场的高度不确定性。
接下来的数据日程,将直接检验上述预期。首先落地的是日本央行季度短观调查:最新公布的大型制造业景气指数从22升至24,连续第六个季度改善,创逾八年新高,虽略低于市场预期的25,但企业信心回升态势明确,强化了日本央行维持紧缩路径的判断。紧随其后的东京9月消费者物价指数预计将于北京时间周五清晨公布,剔除生鲜食品的核心CPI市场预期为同比上涨2.4%,较8月的1.8%明显跳升——若兑现,将显著推高日本央行10月加息的概率。同日晚间北京时间20:30,美国9月非农就业报告出炉,若数据强劲则会抬升美联储10月加息预期。两天之内,同一口径的美日利差两端将先后迎来数据检验,汇率波动料将放大。
市场情绪面上,投资者正处在"预期先行、数据验证"的观望状态。东京物价若如预期般跳升,市场对日本央行年内连续加息的定价会更加激进;而美国就业报告若走强,则美元将重获利率支撑。对美元兑日元而言,两个数据分别影响利差的两端:东京通胀利好日元、美国就业利好美元,汇价的最终方向将取决于两者的相对强弱。需要留意的是,约三分之一的10月加息概率对应的收益率曲线隐含预期更多指向12月,也就意味着除非东京物价出现超预期跳升,否则日本央行更可能的节奏是等到12月——此前日本财务大臣关于日元"被低估"的表态及日美协调机制的延续,也为汇率波动设置了一层政策性约束。
从全球影响看,美日利差收窄的前景若逐步兑现,将压低美元兑日元中枢,利好依赖进口的能源与原材料成本压力缓解,同时日元升值亦可能带动其他亚洲货币适度走强,对地区资本流动形成边际影响;反之,若利差维持高位,日元弱势延续,则输入型通胀压力将继续困扰需要稳定物价的经济体。当前市场的焦点集中在三点:东京9月通胀数据能否兑现2.4%的跳升预期、美国非农就业报告的实际读数、以及10月底两大央行议息会议前的政策暗示,三者将共同决定157关口附近的争夺方向。
从技术面看,日线级别上美元兑日元已连续四个交易日收盘于200日指数均线之下,该均线自9月25日回落以来持续压制反弹,构成了上方第一道技术阻力;更上方是159.00,为9月24日反弹高点所在。下方支撑方面,156.50为本周低点区域,周三盘中一度跌至156.35附近,该位置是第一道防线,随后是156.00整数关口。市场动能层面,日线随机指标RSI已升至接近79且仍在上行,说明短线超买压力尚在累积而非衰竭,这也意味着一轮向200日均线的反抽测试并不令人意外。从4小时周期看,汇价在158一线反复受阻,形成高点略降的收敛结构,若短周期动能无法配合突破,则有再度回踩156.50甚至156.00的风险;反之,若站稳158并放量上行,则将向159.00区间发起挑战。
编辑总结
总体来看,美元兑日元正处于"利差预期再定价"的微妙窗口:美国通胀降温削弱了美元的高利率支撑,而日本央行的紧缩姿态不断强化,日元理论上应获得双重支撑,但汇价仍在157关口上方反复拉锯,说明市场对政策路径的兑现速度仍存分歧——三分之一左右的10月加息概率,意味着日本央行的实际动作更可能落在12月。短期而言,东京通胀数据的跳升风险与美国非农报告的强弱将直接决定方向:若两者共振利好日元,美元兑日元有望有效跌破156.00并向155.00靠拢;若美国数据意外强劲、日银按兵不动,则汇价可能重返158.00上方整理。风险层面需关注日本当局再度干预汇市的可能性,以及10月底两大央行议息"撞车"可能放大的波动