
两大外部支撑能否扛住CPI考验?美元高位能否遇阻
2026/10/12 20:39:01
汇通网 fx678.com
周一(10月12日)美元指数在一年半高位附近震荡,目前交投于102.39附近。
中东冲突升级带来避险买盘,叠加本周即将发布的美国通胀数据,成为主导美元短期走势的核心变量。
欧元走弱是支撑美元韧性最关键外部动力,作为美元指数权重最高的币种,欧元区财政与政治风险,即便在美联储加息预期降温的环境下,也持续托举美元。
伊朗经由卡塔尔斡旋向美方提出七点谈判框架,承诺美方满足全部诉求后,霍尔木兹海峡7天内恢复常态化通航。
目前伊朗方面表示美方回应力度不足,谈判实质停滞,海峡航运无法回归战前稳定状态。
作为全球近三成原油外运要道,海峡僵持催生双海峡共振风险,支撑油价地缘溢价。
摩根大通指出,只要波斯湾航运无法恢复稳定常态化运输,市场就会持续计价风险溢价,海湾地缘紧张利好美元避险买盘。
胡塞武装对沙特及油轮发动袭击,进一步放大油价波动,风险情绪承压支撑美元。
美俄达成能源设施停火意向,泽连斯基表态愿意签署停火保障协议,但协议落地执行仍存在不确定性,如若冲突缓和将对美元形成边际压制。
市场重点等待周三美国CPI数据以及美联储主席沃什的发言,验证美联储大概率暂停加息、但年内仍保留加息选项的基准预期。
分析师认为,除非核心通胀大幅超预期,否则美联储本月将维持利率不变,本次暂停仅属于阶段性休整。
美国消费者信心持续走弱,通胀超预期将支撑美元,通胀降温则利空美元。
机构指出,10月加息门槛偏高,一旦通胀数据明显超预期,市场需要重新定价后续加息时点。近期美国多项经济数据走弱、美联储表态趋于谨慎,市场下调短期加息预期;
欧元持续走弱,连续多周下行。
美元投机多头快速增加,加仓头寸主要来自做空欧元
本来加息预期下调削弱了美元上行动能,但做空欧元的头寸抵消该利空。
全球债市持续遭到抛售,通胀、能源价格与多国政府债务问题,共同将全球融资成本抬升至多年高位,全球融资收紧,资金回流美元资产,间接支撑美元。
市场担忧法国公共债务风险会传导至欧元区其他高负债经济体,大选前政治僵局叠加社会动荡,削弱欧元资产吸引力,法德国债利差维持高位。
华侨银行策略团队认为,尚不确定高企融资成本能否倒逼法国收紧财政。
花旗外汇团队提示,法国财政隐患若扩散,将限制欧央行进一步收紧政策的空间,拉大欧美货币政策预期差,持续压制欧元,间接利好美元。
Mesirow Currency Management高级策略师Uto Shinohara分析,欧元持续承压削弱了美元的替代资产吸引力,是美元维持强势的底层因素之一。
Corpay首席策略师Karl Schamotta警示,欧洲多国政治治理、财政长期失衡的风险,会持续在汇率定价中体现。
欧元为美元指数权重最高币种,欧元承压是美元维持高位的核心外部支撑。
日本本土财政议题主导日元走势,日本首相高市早苗推行扩张性财政政策,叠加本已高企的政府债务,压制日元反弹空间。
但日本央行释放政策转向信号,植田和男提出货币政策转向前置应对通胀风险,不再单一盯住2%通胀目标;
国内实际工资连续多月增长,为货币政策正常化创造条件。
ING外汇团队分析,日央行加息节奏偏慢,日美利差格局难以快速修复,日元很难走出趋势性上涨,官方干预更多是遏制日元快速贬值的底线工具。
日元偏弱小幅托底美元指数,但影响力度远弱于欧元。
美元强势由美联储利率预期、中东避险情绪、欧元区内生风险三重逻辑共振驱动。
多家机构形成共识,本轮美元走强并不完全依靠美国加息预期,法国财政风险是美元维持高位最重要的支撑。
若法国债务问题持续发酵,即便美国通胀回落,美元下行空间依然受限;如果CPI明显降温且欧洲风险不再恶化,美元回调概率上升。
美国通胀数据与沃什讲话,将检验本轮美元多头行情能否延续。
技术面:近期美元指数抵达两类箱体的量度涨幅附近,短期回调的概率加大。
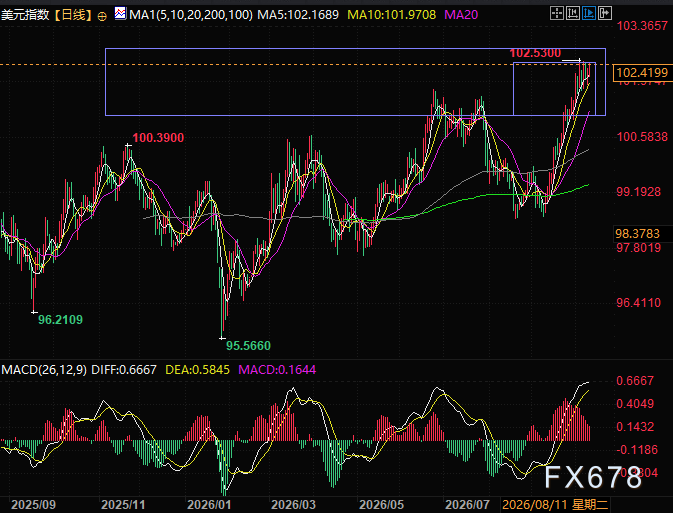
(美元指数日线图来源:易汇通)
北京时间20:36,美元指数现报102.43。
中东冲突升级带来避险买盘,叠加本周即将发布的美国通胀数据,成为主导美元短期走势的核心变量。
欧元走弱是支撑美元韧性最关键外部动力,作为美元指数权重最高的币种,欧元区财政与政治风险,即便在美联储加息预期降温的环境下,也持续托举美元。
地缘因素:中东风险推升避险,俄乌停火仍存变数
伊朗经由卡塔尔斡旋向美方提出七点谈判框架,承诺美方满足全部诉求后,霍尔木兹海峡7天内恢复常态化通航。
目前伊朗方面表示美方回应力度不足,谈判实质停滞,海峡航运无法回归战前稳定状态。
作为全球近三成原油外运要道,海峡僵持催生双海峡共振风险,支撑油价地缘溢价。
摩根大通指出,只要波斯湾航运无法恢复稳定常态化运输,市场就会持续计价风险溢价,海湾地缘紧张利好美元避险买盘。
胡塞武装对沙特及油轮发动袭击,进一步放大油价波动,风险情绪承压支撑美元。
美俄达成能源设施停火意向,泽连斯基表态愿意签署停火保障协议,但协议落地执行仍存在不确定性,如若冲突缓和将对美元形成边际压制。
美联储政策预期:CPI与官员讲话是短期核心
市场重点等待周三美国CPI数据以及美联储主席沃什的发言,验证美联储大概率暂停加息、但年内仍保留加息选项的基准预期。
分析师认为,除非核心通胀大幅超预期,否则美联储本月将维持利率不变,本次暂停仅属于阶段性休整。
美国消费者信心持续走弱,通胀超预期将支撑美元,通胀降温则利空美元。
机构指出,10月加息门槛偏高,一旦通胀数据明显超预期,市场需要重新定价后续加息时点。近期美国多项经济数据走弱、美联储表态趋于谨慎,市场下调短期加息预期;
欧元基本面研判
欧元持续走弱,连续多周下行。
美元投机多头快速增加,加仓头寸主要来自做空欧元
本来加息预期下调削弱了美元上行动能,但做空欧元的头寸抵消该利空。
全球债市持续遭到抛售,通胀、能源价格与多国政府债务问题,共同将全球融资成本抬升至多年高位,全球融资收紧,资金回流美元资产,间接支撑美元。
市场担忧法国公共债务风险会传导至欧元区其他高负债经济体,大选前政治僵局叠加社会动荡,削弱欧元资产吸引力,法德国债利差维持高位。
华侨银行策略团队认为,尚不确定高企融资成本能否倒逼法国收紧财政。
花旗外汇团队提示,法国财政隐患若扩散,将限制欧央行进一步收紧政策的空间,拉大欧美货币政策预期差,持续压制欧元,间接利好美元。
Mesirow Currency Management高级策略师Uto Shinohara分析,欧元持续承压削弱了美元的替代资产吸引力,是美元维持强势的底层因素之一。
Corpay首席策略师Karl Schamotta警示,欧洲多国政治治理、财政长期失衡的风险,会持续在汇率定价中体现。
欧元为美元指数权重最高币种,欧元承压是美元维持高位的核心外部支撑。
日元基本面研判
日本本土财政议题主导日元走势,日本首相高市早苗推行扩张性财政政策,叠加本已高企的政府债务,压制日元反弹空间。
但日本央行释放政策转向信号,植田和男提出货币政策转向前置应对通胀风险,不再单一盯住2%通胀目标;
国内实际工资连续多月增长,为货币政策正常化创造条件。
ING外汇团队分析,日央行加息节奏偏慢,日美利差格局难以快速修复,日元很难走出趋势性上涨,官方干预更多是遏制日元快速贬值的底线工具。
日元偏弱小幅托底美元指数,但影响力度远弱于欧元。
总结与技术分析
美元强势由美联储利率预期、中东避险情绪、欧元区内生风险三重逻辑共振驱动。
多家机构形成共识,本轮美元走强并不完全依靠美国加息预期,法国财政风险是美元维持高位最重要的支撑。
若法国债务问题持续发酵,即便美国通胀回落,美元下行空间依然受限;如果CPI明显降温且欧洲风险不再恶化,美元回调概率上升。
美国通胀数据与沃什讲话,将检验本轮美元多头行情能否延续。
技术面:近期美元指数抵达两类箱体的量度涨幅附近,短期回调的概率加大。
(美元指数日线图来源:易汇通)
北京时间20:36,美元指数现报102.43。